معايير IFRS

أبراج مدينة الكويت تحت سماء زرقاء مع رافعات بناء

شهرة 80,000 وحقوق غير مسيطرة 100,000: التوحيد المبسط وفق IFRS 10 وIFRS 3

شركة كويتية تدفع 480,000 دينار مقابل 80% من شركة تخزين، فتظهر في قوائمها الموحدة شهرة وحقوق غير مسيطرة.
خطوة بخطوة من سعر الشراء إلى قيود الحذف والربح الموحد وحصة الأقلية، بأرقام يمكنك تتبعها.

شهرة 80,000 وحقوق غير مسيطرة 100,000: التوحيد المبسط وفق IFRS 10 وIFRS 3 قراءة المزيد »
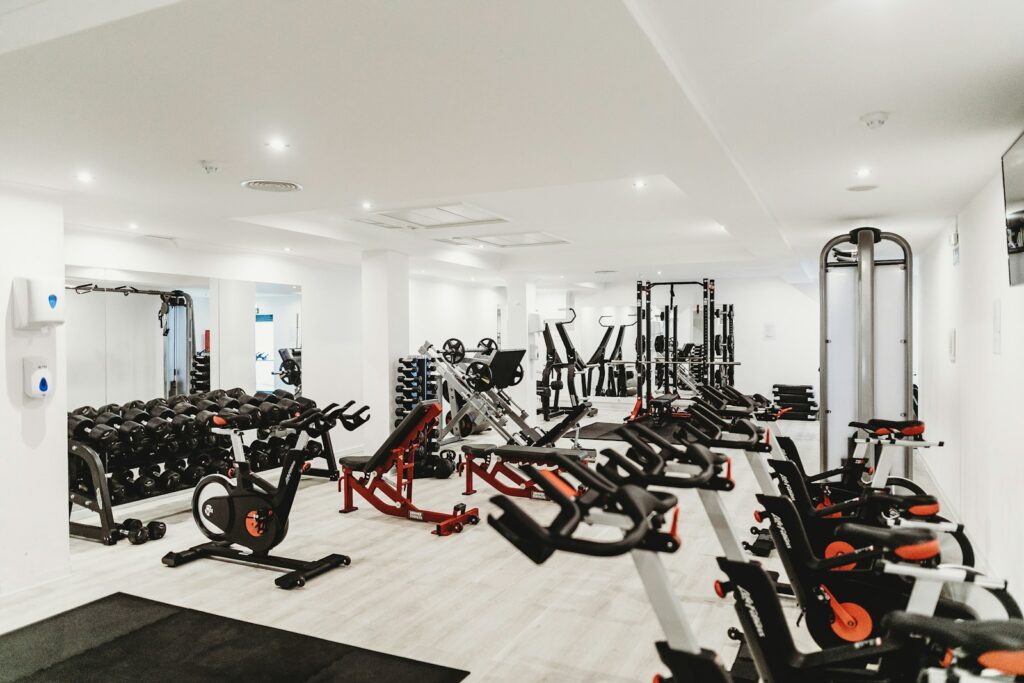
صالة لياقة فارغة تضم دراجات تمارين وأوزانًا وأجهزة تدريب

نادٍ دفتريًا بـ 4,200,000 ريال ويساوي 2,790,787: اضمحلال الأصول IAS 36 بالأرقام

نادي لياقة في الدوحة قيمته الدفترية 4,200,000 ريال قطري، والمنافسة الجديدة خفّضت ما يمكن استرداده منه إلى 2,790,787.
كيف تحسب خسارة الاضمحلال وفق IAS 36، وتوزعها على الأصول، وتعدّل الإهلاك، ومتى يجوز عكسها؟

نادٍ دفتريًا بـ 4,200,000 ريال ويساوي 2,790,787: اضمحلال الأصول IAS 36 بالأرقام قراءة المزيد »

موقع إنشاء مبنى جديد قيد التنفيذ – رسملة تكاليف الاقتراض

فوائد 693,333 درهمًا: كم منها يدخل في تكلفة المبنى؟ رسملة تكاليف الاقتراض IAS 23

مدرسة تقترض 5,000,000 درهم لبناء مبنى جديد، فهل تُسجَّل الفوائد مصروفًا أم تُضاف إلى المبنى؟
نحسب بالأرقام والقيود كيف يُرسمل 330,333.33 درهمًا ويبقى 333,000 مصروفًا وفق IAS 23.

فوائد 693,333 درهمًا: كم منها يدخل في تكلفة المبنى؟ رسملة تكاليف الاقتراض IAS 23 قراءة المزيد »

رسم بياني بالشموع لأسعار الأسهم على شاشة داكنة

أرباح 8,250 أم 2,400 ريال عُماني؟ تصنيف الاستثمار في الأسهم وفق IFRS 9

الأسهم نفسها والسعر نفسه، لكن قائمة الدخل قد تُظهر 8,250 أو 2,400 ريال عُماني بحسب قرار واحد يوم الشراء.
مثال من شركة سياحة في مسقط بالقيود والأرقام: FVTPL أم FVOCI، وماذا يحدث عند البيع.

أرباح 8,250 أم 2,400 ريال عُماني؟ تصنيف الاستثمار في الأسهم وفق IFRS 9 قراءة المزيد »

بهو فندق حديث بأرضية رخامية ومكتب استقبال خشبي

عربون 640,000 جنيه ليس إيرادًا: محاسبة حجوزات الفنادق وفق IFRS 15

فندق قبض 640,000 جنيه عرابين في نوفمبر، لكن إيراده الصحيح 520,000 فقط.
مثال كامل بالقيود يفرّق بين النقد المقبوض والإيراد المكتسب ورسوم الإلغاء وأصل العقد وفق IFRS 15.

عربون 640,000 جنيه ليس إيرادًا: محاسبة حجوزات الفنادق وفق IFRS 15 قراءة المزيد »

موقع إنشاءات فيه رافعة برجية ومبنى قيد التنفيذ – محاسبة عقود المقاولات

إيراد 192,000 والمفوتر 150,000: محاسبة عقود المقاولات والمحتجزات

مقاول أنجز 40% من مشروع بقيمة 480,000 ريال عُماني وفوتر 150,000 فقط، فكم إيرادًا يسجّل؟
مثال كامل على سنتين بنسبة الإنجاز وأصل العقد والمحتجزات وقيودها وفق IFRS 15.

إيراد 192,000 والمفوتر 150,000: محاسبة عقود المقاولات والمحتجزات قراءة المزيد »

صورة أشعة سينية للصدر تظهر القفص الصدري

ضريبة 292,500 ومصروف 337,500: أين ذهبت 45,000 جنيه؟ الضريبة المؤجلة IAS 12

إقرار العيادة يقول 292,500 جنيه ضريبة، وقائمة الدخل تقول 337,500، والفرق ليس خطأ.
مثال جهاز أشعة بمليون جنيه يشرح الالتزام والأصل الضريبي المؤجل بالجداول والقيود.

ضريبة 292,500 ومصروف 337,500: أين ذهبت 45,000 جنيه؟ الضريبة المؤجلة IAS 12 قراءة المزيد »

مطوّر برمجيات يكتب الشيفرة أمام شاشتين في مكتبه

73,300 دينار فرق في الربح: متى تصبح تكاليف التطوير أصلًا؟ IAS 38 بالأرقام

نفس الإنفاق على نظام برمجي وترخيص، وربحان مختلفان: 54,000 دينار مقابل 127,300.
كيف تفرّق بين البحث والتطوير، وما الشروط الستة للرسملة، وكيف يُحسب الإطفاء وفق IAS 38 بالقيود.

73,300 دينار فرق في الربح: متى تصبح تكاليف التطوير أصلًا؟ IAS 38 بالأرقام قراءة المزيد »

أوراق قوائم مالية عليها أقلام تصحيح أثناء المراجعة قبل الاعتماد

ربح 120,000 صار 89,000 بعد الإقفال: أحداث ما بعد تاريخ التقرير IAS 10

إفلاس عميل، وتسوية قضية، وبيع مخزون بخسارة، ثم حريق وتوزيع أرباح… كلها بعد إقفال السنة، فأيها يغيّر الأرقام؟
مثال كامل بالقيود يوضح الفرق بين الأحداث المعدِّلة وغير المعدِّلة وفق IAS 10.

ربح 120,000 صار 89,000 بعد الإقفال: أحداث ما بعد تاريخ التقرير IAS 10 قراءة المزيد »

قاضية تمسك مطرقة المحكمة فوق مستندات القضية

مطالبة بين 40,000 و60,000 دينار: كم تسجّل اليوم؟ المخصصات وفق IAS 37

دعوى مرجّحة الخسارة، وضمان على 2,000 وحدة، والتزام تفكيك بعد 5 سنوات: متى تسجّل مخصصًا ومتى تكتفي بالإفصاح؟
ثلاث حالات بالأرقام والقيود وفق IAS 37، مع نقطة المنتصف والقيمة المتوقعة وفك الخصم.

مطالبة بين 40,000 و60,000 دينار: كم تسجّل اليوم؟ المخصصات وفق IAS 37 قراءة المزيد »