معايير IFRS

أوراق نقدية من الدولار الأمريكي بتركيز ضحل ترمز إلى معاملات العملة الأجنبية

20,000 دولار وثلاثة أسعار صرف: فروق العملة وفق IAS 21 بالقيود

فاتورة بالدولار تُسجَّل بسعر، وتُقفل السنة بسعر آخر، وتُسدَّد بسعر ثالث: أين تذهب الفروق؟
نطبق قواعد IAS 21 على حالتي شراء وبيع بالدينار الكويتي مع القيود وشرح كل رقم.

20,000 دولار وثلاثة أسعار صرف: فروق العملة وفق IAS 21 بالقيود قراءة المزيد »
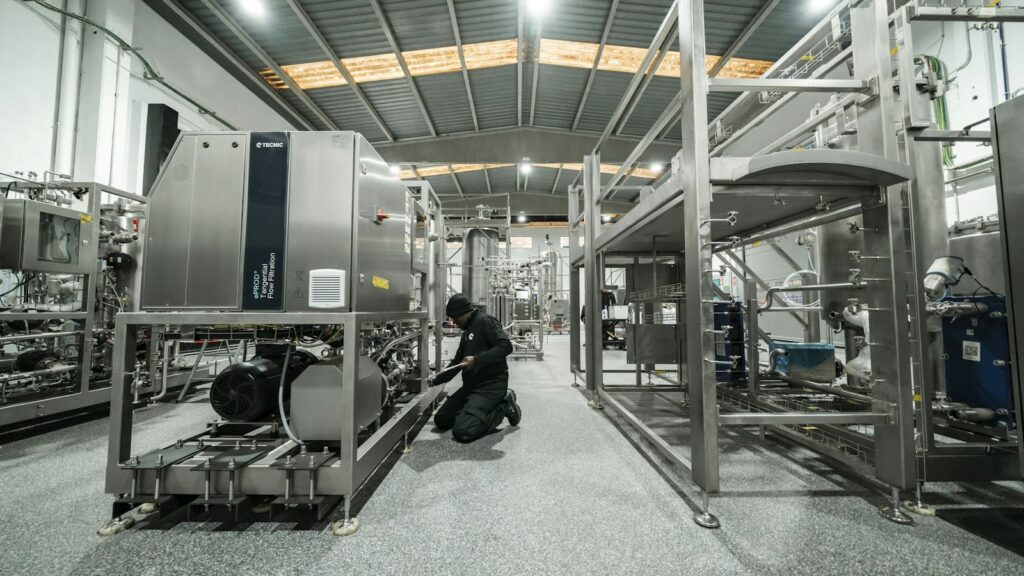
فني يفحص معدات صناعية بعد تركيبها ضمن عقد بيع يشمل الماكينة والتركيب والصيانة

فاتورة 115,000 ريال لا تعني إيرادًا اليوم: IFRS 15 بالأرقام والقيود

ماكينة وتركيب وصيانة سنة في فاتورة واحدة بـ 115,000 ريال: كم تسجل إيرادًا اليوم وكم تؤجل؟
نطبق الخطوات الخمس في IFRS 15 على العقد ونوزع الخصم ونكتب القيود بأرقامها.

فاتورة 115,000 ريال لا تعني إيرادًا اليوم: IFRS 15 بالأرقام والقيود قراءة المزيد »

مبنى مكاتب حديث بواجهة زرقاء وفضية

التزام 47,912.52 دينارًا كان خارج الميزانية: IFRS 16 بالأرقام والقيود

عقد إيجار بدفعة سنوية ثابتة يتحول وفق IFRS 16 إلى أصل حق استخدام والتزام يظهران في الميزانية من اليوم الأول.
نحسب القيمة الحالية وجدول الإطفاء وقيود السنة الأولى، ونقارن أثر المعيار على الأرباح سنة بسنة.

التزام 47,912.52 دينارًا كان خارج الميزانية: IFRS 16 بالأرقام والقيود قراءة المزيد »

IFRS 18: قائمة الدخل بوجه جديد… ماذا يتغيّر على المحاسب وكيف تستعد؟

IFRS 18: قائمة الدخل بوجه جديد… ماذا يتغيّر على المحاسب وكيف تستعد؟

المعيار الذي سيغيّر شكل قائمة الدخل: الفئات الخمس، والمجموعان الإلزاميان بمثال رقمي، ومقاييس الإدارة، وأثره على التدفقات النقدية، وخطة استعداد عملية.

IFRS 18: قائمة الدخل بوجه جديد… ماذا يتغيّر على المحاسب وكيف تستعد؟ قراءة المزيد »

متى تسجّل الإيراد فعلًا؟ نموذج الخطوات الخمس في IFRS 15 بأمثلة من الواقع

متى تسجّل الإيراد فعلًا؟ نموذج الخطوات الخمس في IFRS 15 بأمثلة من الواقع

قبضت المال، فهل حققت إيرادًا؟ دليل تطبيقي لـ IFRS 15 بعقد جهاز نقاط بيع مع دعم فني، وحالة تطبيقات التوصيل بين البائع والوسيط.

متى تسجّل الإيراد فعلًا؟ نموذج الخطوات الخمس في IFRS 15 بأمثلة من الواقع قراءة المزيد »

من فاتورة الشراء إلى آخر قسط إهلاك: دليل المحاسب العملي للأصول الثابتة وفق IAS 16

من فاتورة الشراء إلى آخر قسط إهلاك: دليل المحاسب العملي للأصول الثابتة وفق IAS 16

ماذا نرسمل من فواتير الآلة وماذا نحمّله مصروفًا؟ مثال كامل لآلة صناعية بثلاث طرق إهلاك، مع أهم ما تغيّر في معالجة الأصول الثابتة.

من فاتورة الشراء إلى آخر قسط إهلاك: دليل المحاسب العملي للأصول الثابتة وفق IAS 16 قراءة المزيد »