افتح أي تقرير مالي بصيغة PDF وستجد أرقامًا واضحة للعين البشرية. لكن حاول أن تطلب من برنامج أن يستخرج منه «إجمالي الإيرادات» لمئة شركة ويقارن بينها، وستكتشف المشكلة: الرقم بالنسبة للحاسوب مجرد نص مرسوم على صفحة. قد يكون اسمه «الإيرادات» في تقرير، و«المبيعات» في آخر، و«إيرادات النشاط» في ثالث.
هذه المشكلة تحديدًا هي ما جاءت لغة XBRL لحلّها. فهي تمنح كل رقم في القوائم المالية «هوية» ثابتة تفهمها الأنظمة في أي مكان في العالم. ولم يعد الأمر شأنًا يخص الشركات المدرجة الكبرى وحدها؛ فالجهات الرقابية في الكويت والمنطقة تتجه إلى جعل الإيداع الإلكتروني بهذه اللغة هو الأصل لجميع الشركات. في هذا المقال نشرح XBRL من الصفر، بأمثلة عملية وصور توضيحية، وبلغة المحاسب لا لغة المبرمج.
- ✓XBRL لغة عالمية مفتوحة تحوّل القوائم المالية من نص إلى بيانات مُعرَّفة تقرؤها الأنظمة وتتحقق منها آليًا.
- ✓تقوم على ركيزتين: التصنيف (القاموس المعتمد للعناصر) وتقرير المنشأة (الأرقام الفعلية مع سياقها).
- ✓كل رقم يُرمَّز كـ«حقيقة» معها: العنصر، والجهة، والفترة، والعملة، ودرجة الدقة.
- ✓في الكويت أصبح الإيداع بصيغة XBRL واقعًا للجهات الخاضعة لهيئة أسواق المال، ويتوسع ليشمل جميع الشركات.
- ✓دور المحاسب لا يختفي، بل يتحول: من «إعداد الأرقام» إلى «ضمان دقة هويتها».
ما هو XBRL؟
XBRL اختصار لـ eXtensible Business Reporting Language، أي «لغة تقارير الأعمال القابلة للتوسّع». هي معيار مفتوح ومجاني تديره منظمة غير ربحية هي XBRL International، ويُستخدم لتبادل المعلومات المالية وغير المالية إلكترونيًا بطريقة موحّدة.
أقرب تشبيه لها هو الباركود. عندما تمر علبة في السوبرماركت على الماسح، لا يحتاج النظام إلى «قراءة» اسم المنتج؛ الباركود يخبره بكل شيء بدقة. XBRL تفعل الشيء نفسه مع أرقامك: تلصق على كل رقم «باركود» يخبر أي نظام أن هذا الرقم هو الإيرادات، لشركة بعينها، عن سنة محددة، بعملة الدينار الكويتي.
ما الذي لا تفعله XBRL؟
XBRL ليست معيارًا محاسبيًا ولا تغيّر طريقة الاعتراف أو القياس. أرقامك تبقى معدّة وفق المعايير الدولية (IFRS) كما هي؛ XBRL فقط تغيّر الطريقة التي تُنقل بها هذه الأرقام إلى الآخرين.
لماذا يهمك كمحاسب؟
| الطرف | ماذا يستفيد من XBRL؟ |
|---|---|
| الجهات الرقابية | استلام آلاف التقارير وفحصها آليًا، واكتشاف الأخطاء والمخالفات بسرعة، وبناء قواعد بيانات وطنية للشركات |
| المستثمرون والمحللون | مقارنة الشركات مباشرة دون إعادة إدخال الأرقام يدويًا من ملفات PDF |
| البنوك والمقرضون | تحليل الجدارة الائتمانية آليًا من بيانات موثوقة ومتسقة |
| المنشأة نفسها | تقارير أدق، وإيداع أسرع، وقواعد تحقق تكشف الأخطاء قبل الإيداع |
| المحاسب | مهارة مطلوبة في سوق العمل، ودور أكبر في جودة البيانات وليس في إدخالها فقط |
المكونات الأساسية: التصنيف وتقرير المنشأة
لكي تفهم XBRL، يكفي أن تفهم ركيزتين تعملان معًا، ثم خطوة ثالثة تربطهما هي التحقق:
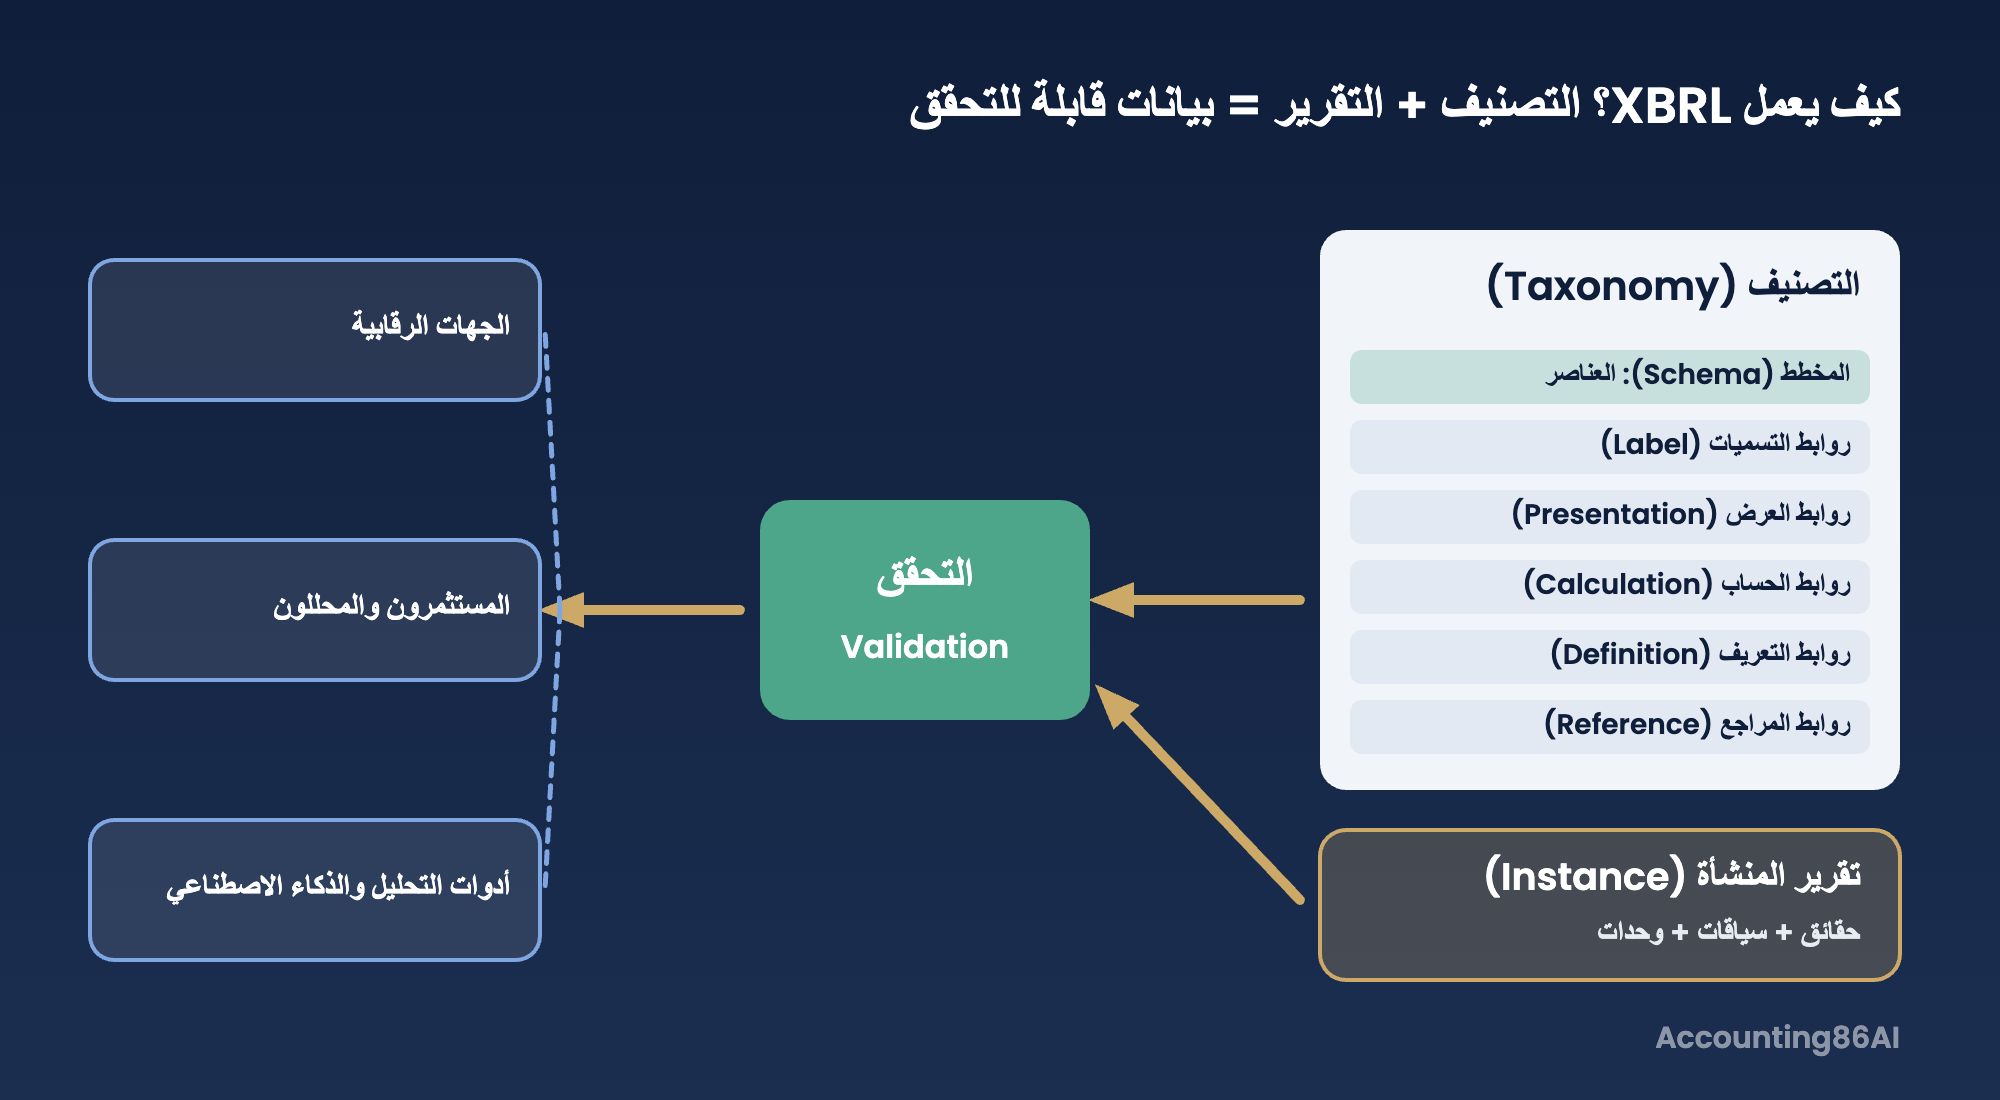
1) التصنيف (Taxonomy): القاموس المعتمد
التصنيف هو «القاموس» الذي يحدد العناصر المسموح باستخدامها ومعنى كل منها. أشهرها التصنيف المحاسبي الدولي (IFRS Accounting Taxonomy) الذي تصدره مؤسسة IFRS سنويًا، ويضم آلاف العناصر التي تغطي متطلبات العرض والإفصاح في المعايير الدولية. ويتكون التصنيف من:
| المكوّن | وظيفته | مثال |
|---|---|---|
| المخطط (Schema) | تعريف العناصر وخصائصها: نوع البيانات، وهل هي رصيد لحظي أم حركة فترة، وطبيعتها مدينة أم دائنة | ifrs-full:Revenue – نقدي – فترة – دائن |
| روابط التسميات (Label) | الأسماء المقروءة للعناصر بلغات متعددة | «الإيرادات» / Revenue |
| روابط العرض (Presentation) | ترتيب العناصر في هيكل يشبه القوائم المالية | الإيرادات ثم تكلفة المبيعات ثم مجمل الربح |
| روابط الحساب (Calculation) | العلاقات الحسابية بين العناصر للتحقق الآلي | الأصول = المتداولة + غير المتداولة |
| روابط التعريف (Definition) | العلاقات الأخرى بين العناصر، ومنها الأبعاد (المحاور والأعضاء) | الإيرادات موزعة على محور القطاعات |
| روابط المراجع (Reference) | ربط العنصر بالفقرة التي تتطلبه في المعيار | IAS 1 / IFRS 15 |
2) تقرير المنشأة (Instance Document): الأرقام الفعلية
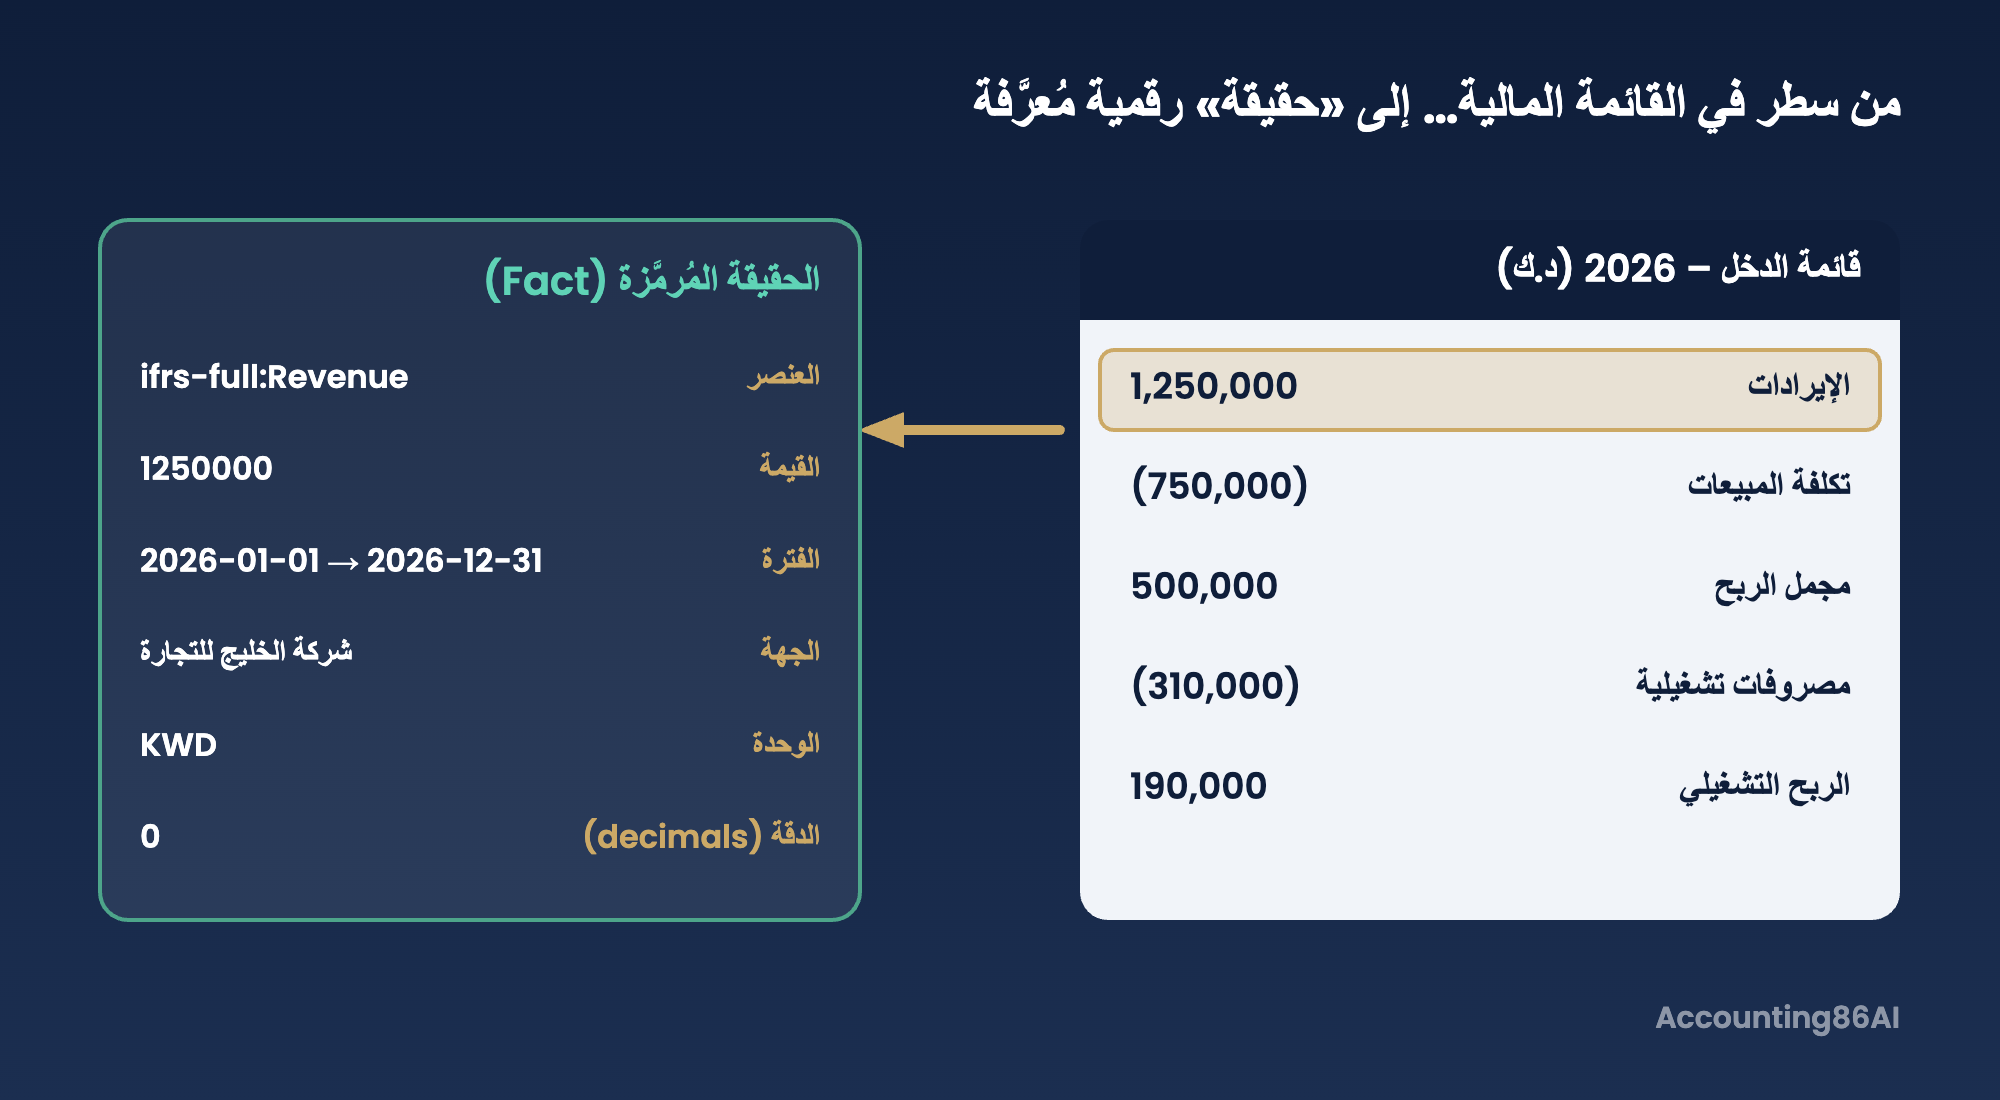
هو الملف الذي تعدّه المنشأة ويحتوي أرقامها الفعلية، وكل رقم فيه يسمى حقيقة (Fact). والحقيقة لا تكون مكتملة إلا بعناصرها الخمسة:
| عنصر الحقيقة | السؤال الذي يجيب عنه | مثال |
|---|---|---|
| العنصر (Concept) | ما هذا الرقم؟ | الإيرادات |
| السياق: الجهة (Entity) | لأي منشأة؟ | شركة الخليج للتجارة |
| السياق: الفترة (Period) | عن أي فترة أو في أي تاريخ؟ | من 1 يناير إلى 31 ديسمبر 2026 |
| الوحدة (Unit) | بأي عملة أو وحدة؟ | KWD |
| الدقة (Decimals) | إلى أي مستوى من التقريب؟ | 0 = أقرب دينار |
مثال 1: ترميز بند الإيرادات
لنفترض أن «شركة الخليج للتجارة» (شركة افتراضية) حققت إيرادات قدرها 1,250,000 دينار كويتي عن السنة المنتهية في 31 ديسمبر 2026. في القائمة المالية هو سطر واحد، أما في XBRL فيتحول إلى حقيقة مكتملة الهوية:
وهكذا يبدو هذا الرقم داخل ملف XBRL بصيغته التقليدية (XML). لا تحتاج إلى كتابة هذا الكود بنفسك، فالبرامج تنشئه، لكن فهمه يساعدك على مراجعة ما تنتجه:
لاحظ ثلاث نقاط مهمة في هذا المثال:
- الرقم يُكتب بلا فواصل ولا أقواس: 1250000 وليس 1,250,000. التنسيق للعرض فقط، أما القيمة فرقم خام.
- الإشارة تحددها طبيعة العنصر لا طريقة العرض: تكلفة المبيعات تظهر بين قوسين في القائمة، لكنها تُرمَّز غالبًا رقمًا موجبًا لأن العنصر نفسه معرّف كمصروف (طبيعته مدينة).
- سياق واحد يخدم عشرات الحقائق: كل أرقام قائمة الدخل لسنة 2026 تشير إلى السياق نفسه FY2026، بينما أرصدة المركز المالي تحتاج سياقًا «لحظيًا» بتاريخ 31 ديسمبر 2026.
مثال 2: قاعدة الحساب تكتشف الخطأ
من أقوى مزايا XBRL أن التصنيف يعرف العلاقات بين الأرقام. فإذا رمّزت المنشأة إجمالي الأصول بـ1,310,000 دينار، بينما مجموع الأصول المتداولة (480,000) وغير المتداولة (820,000) هو 1,300,000 فقط، فسيظهر تنبيه قبل الإيداع:
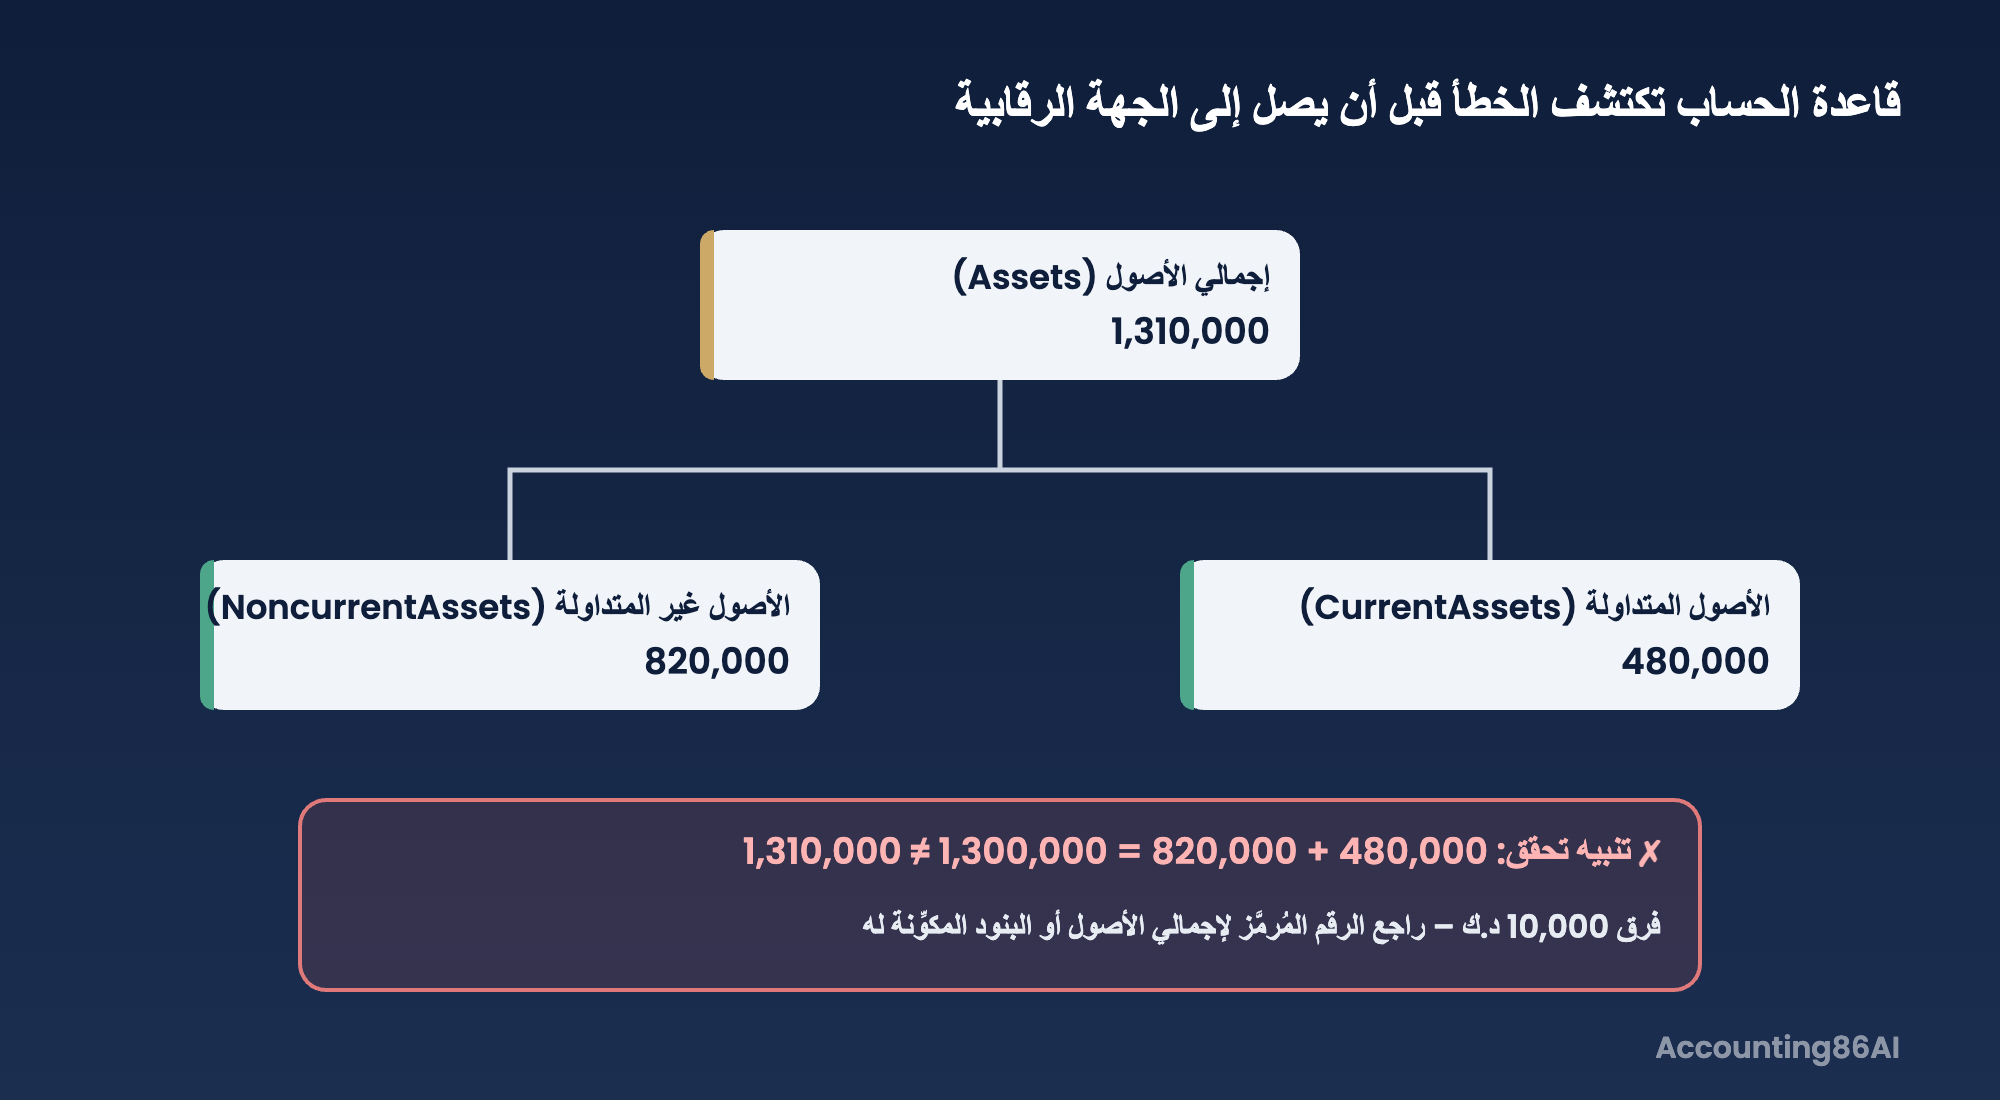
في الواقع العملي، قد يكون سبب الفرق خطأ في الترميز، كأن يُربط بند بعنصر غير صحيح، أو يُنسى بند فرعي. وقد يكون أحيانًا خطأ حقيقيًا في القوائم نفسها لم يلتفت إليه أحد. وفي الحالتين، الاكتشاف المبكر يوفّر على المنشأة إعادة الإيداع والاستفسارات الرقابية.
مثال 3: الأبعاد وتفصيل الإيراد حسب القطاع
ماذا لو أرادت الشركة الإفصاح عن إيراداتها موزعة على قطاعاتها؟ بدلًا من اختراع عنصر جديد لكل قطاع، تستخدم XBRL مفهوم الأبعاد (Dimensions): العنصر نفسه (الإيرادات) مع «محور» (القطاعات) و«أعضاء» (كل قطاع).
| العنصر | المحور (Axis) | العضو (Member) | القيمة (د.ك) |
|---|---|---|---|
| ifrs-full:Revenue | ifrs-full:SegmentsAxis | قطاع الجملة (عضو خاص بالشركة) | 800,000 |
| ifrs-full:Revenue | ifrs-full:SegmentsAxis | قطاع التجزئة (عضو خاص بالشركة) | 450,000 |
| ifrs-full:Revenue | بدون محور (الإجمالي) | — | 1,250,000 |
ما هو «التوسيع» (Extension)؟
أسماء قطاعات الشركة غير موجودة بطبيعة الحال في التصنيف الدولي، لذلك تنشئ الشركة لها «أعضاء» خاصة بها، وهذا ما يسمى التوسيع، ومنه جاء حرف X في اسم اللغة. القاعدة الذهبية: لا تنشئ عنصرًا جديدًا إذا وجد عنصر مناسب في التصنيف، فالتوسيع غير الضروري يضعف قابلية المقارنة، وتنتقده الجهات الرقابية.
صيغ XBRL: من XML إلى Inline وJSON
بدأت XBRL بصيغة XML، ثم تطورت إلى صيغ أخرى تناسب استخدامات مختلفة، وكلها تنقل المعلومات نفسها بقواعدها نفسها:
| الصيغة | كيف تبدو؟ | أين تُستخدم؟ |
|---|---|---|
| xBRL-XML | ملف بيانات خالص لا يُقرأ بسهولة بالعين | البيئات الرقابية المغلقة وأحجام البيانات المتوسطة |
| Inline XBRL (iXBRL) | صفحة ويب تُقرأ كتقرير عادي، والرموز مدمجة داخلها بشكل غير مرئي | التقارير السنوية المنشورة للعموم، وهي الأكثر انتشارًا اليوم |
| xBRL-JSON | صيغة خفيفة يفضلها المبرمجون | نشر البيانات وتحليلها وربطها بالتطبيقات |
| xBRL-CSV | جداول بيانات مضغوطة الحجم | جمع كميات ضخمة من البيانات الجدولية، كالتقارير الإحصائية والمصرفية |
وهذا المثال يوضح فكرة Inline XBRL: الخلية في جدول التقرير تعرض «1,250,000» للقارئ، بينما يلتف حولها رمز يخبر النظام بهويتها:
رحلة إعداد تقرير XBRL خطوة بخطوة
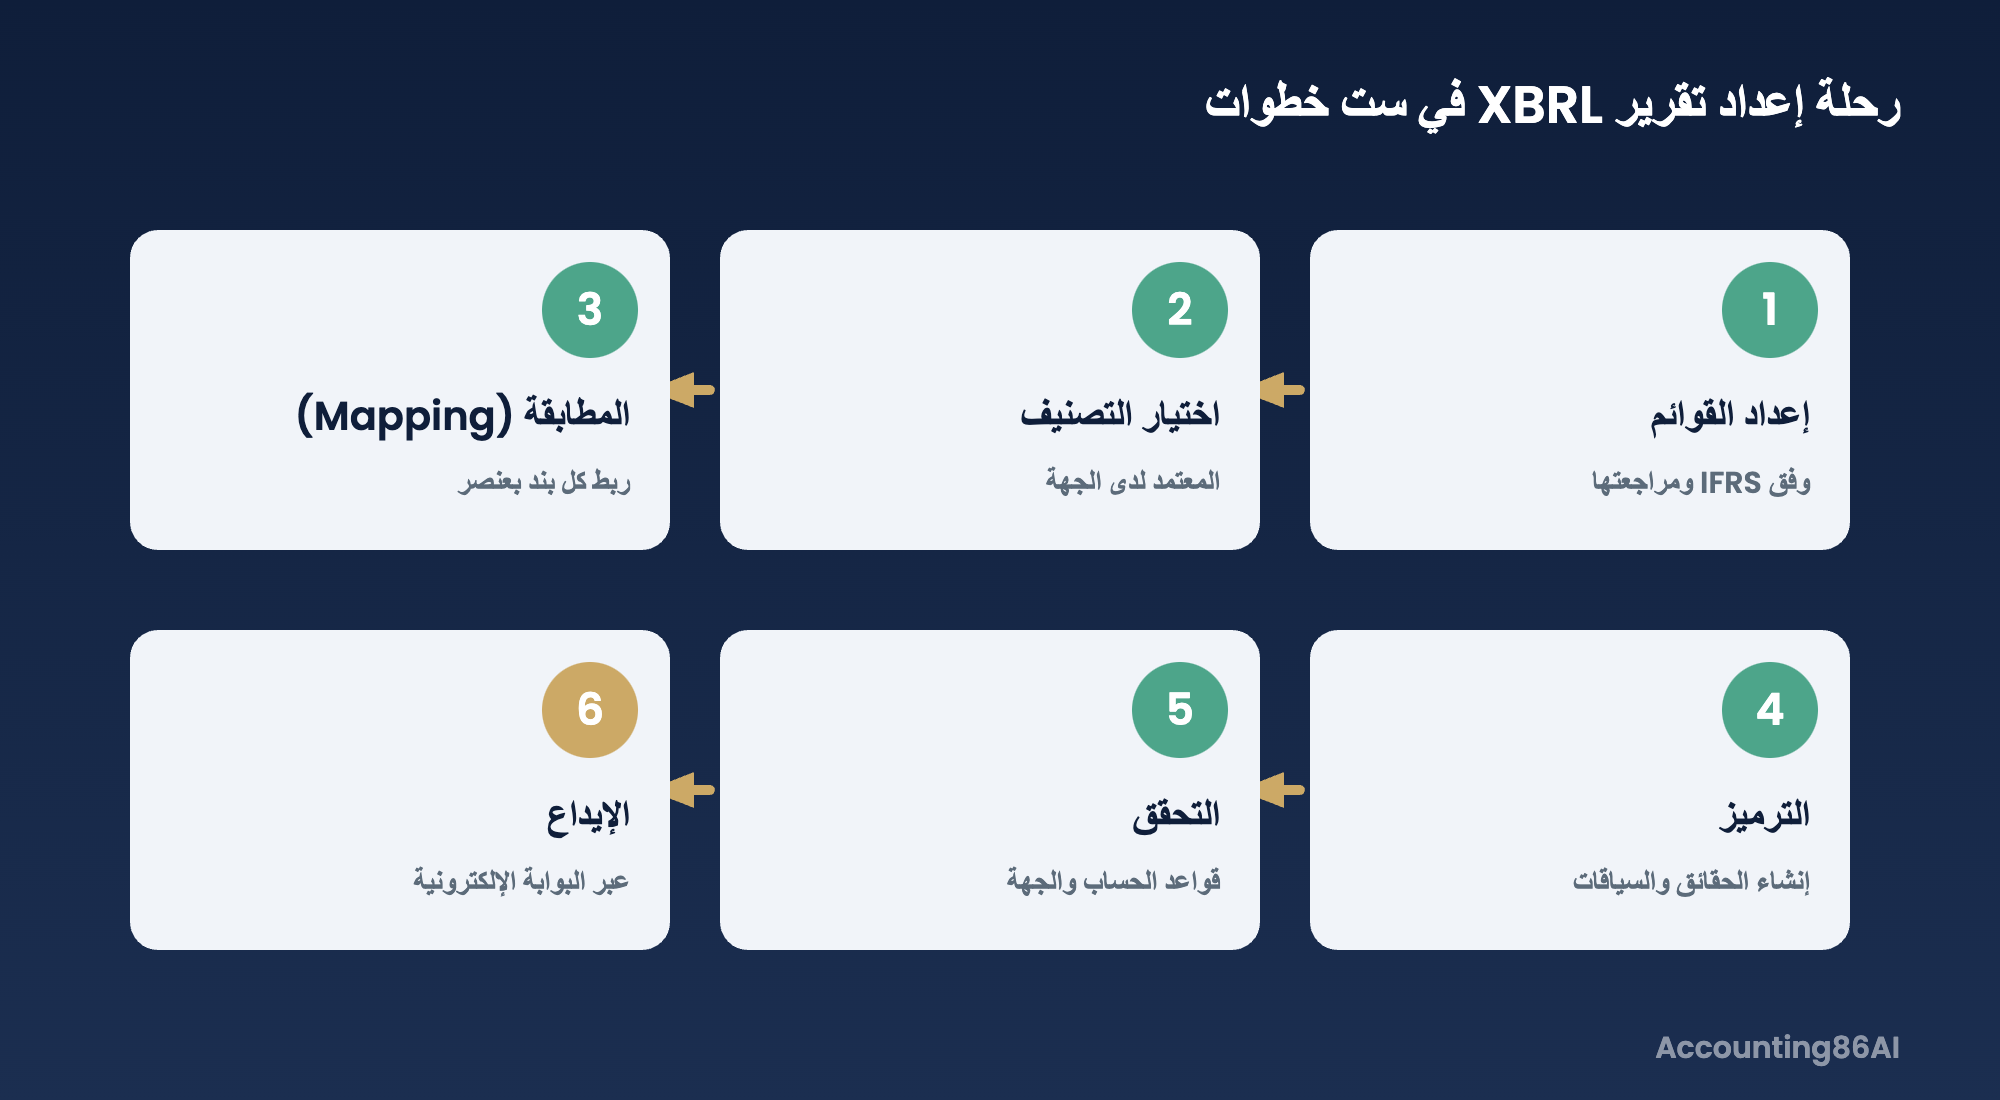
- إعداد القوائم المالية ومراجعتها وفق المعايير المطبقة، فـXBRL تبدأ من قوائم نهائية معتمدة، لا من مسودات.
- تحديد التصنيف المطلوب من الجهة التي ستودع لديها (التصنيف الدولي أو تصنيف محلي مبني عليه)، والتأكد من إصداره الصحيح.
- المطابقة (Mapping): ربط كل بند في القوائم والإيضاحات بالعنصر الأنسب في التصنيف. هذه أهم خطوة، وهي عمل محاسبي بامتياز.
- الترميز: إنشاء الحقائق والسياقات والوحدات باستخدام برنامج متخصص أو خدمة من مزود معتمد.
- التحقق: تشغيل قواعد التحقق الفنية وقواعد الحساب وقواعد الجهة الرقابية، ومعالجة كل تنبيه.
- المراجعة النهائية والإيداع: مطابقة الملف المرمّز مع التقرير المعتمد رقمًا برقم، ثم رفعه عبر البوابة الإلكترونية.
XBRL في الكويت والمنطقة والعالم
في الكويت
- هيئة أسواق المال – نظام «إفصاح 2»: نظام إلزامي قائم على XBRL تُودع من خلاله الشركات المدرجة والأشخاص المرخص لهم وأنظمة الاستثمار الجماعي وغيرهم من الخاضعين لرقابة الهيئة بياناتهم المالية وتقاريرهم.
- وزارة التجارة والصناعة – نظام «قيد»: نظام وطني للتقارير المالية الإلكترونية بصيغة XBRL، يمتد ليشمل الشركات بمختلف أشكالها القانونية، من الشركات الخاصة وشركات الشخص الواحد وشركات التضامن البسيطة إلى شركات المساهمة، ليحل محل الإيداع الورقي تمامًا.
ماذا يعني هذا للشركات الصغيرة والمتوسطة؟
حتى لو لم تكن شركتك مدرجة، فالأرجح أنها ستودع قوائمها المالية بصيغة XBRL قريبًا. الاستعداد يبدأ من الآن: قوائم مالية منظمة وفق المعايير، ودليل حسابات واضح يسهل ربطه بعناصر التصنيف، واختيار مزود خدمة أو برنامج مناسب. وتجد مواعيد الإلزام التفصيلية في قسم الملاحظات أسفل المقال.
في المنطقة
في المملكة العربية السعودية تستقبل وزارة التجارة القوائم المالية للشركات عبر برنامج «قوائم» القائم على XBRL، وهو من أوائل التطبيقات الواسعة في المنطقة.
حول العالم
| الجهة | التطبيق |
|---|---|
| هيئة الأوراق المالية الأمريكية (SEC) | إلزام الشركات المدرجة بالإيداع بصيغة Inline XBRL |
| الاتحاد الأوروبي (ESEF) | الشكل الإلكتروني الأوروبي الموحد: التقارير السنوية للشركات المدرجة بصيغة Inline XBRL وفق تصنيف مبني على IFRS |
| مؤسسة IFRS | تصدر التصنيف المحاسبي الدولي، وأطلقت كذلك تصنيفًا خاصًا بإفصاحات الاستدامة وفق معايير ISSB |
أخطاء شائعة في الترميز
| الخطأ | أثره | كيف تتجنبه؟ |
|---|---|---|
| اختيار عنصر قريب في المعنى لكنه غير دقيق | بيانات مضللة عند المقارنة بين الشركات | اقرأ تعريف العنصر ومرجعه في المعيار، لا اسمه فقط |
| الإشارة الخاطئة (سالب بدل موجب) | أرقام معكوسة في قواعد البيانات الرقابية | اعتمد على طبيعة العنصر (مدين/دائن) لا على الأقواس في العرض |
| خطأ في الدقة أو المقياس (آلاف بدل وحدات) | رقم أكبر أو أصغر ألف مرة | راجع خاصية decimals ومقياس العرض لكل جدول |
| الإفراط في التوسيع | ضعف قابلية المقارنة، وملاحظات رقابية | استنفد عناصر التصنيف قبل إنشاء أي عنصر خاص |
| اختلاف الملف المرمّز عن التقرير المعتمد | تعارض بين الوثيقتين الرسميتين | مطابقة نهائية شاملة قبل الإيداع |
XBRL والذكاء الاصطناعي
أدوات الذكاء الاصطناعي بارعة في التحليل، لكنها تتعثر عندما تُغذّى بجداول مستخرجة من ملفات PDF بأخطاء في القراءة. هنا تكمن قيمة XBRL: بيانات مُعرّفة ومتحقق منها، يمكن لأي نموذج تحليلي أن يعتمد عليها مباشرة.
ولهذا تستخدم منصات التحليل المالي الحديثة بيانات XBRL لبناء المؤشرات والمقارنات القطاعية واكتشاف الأنماط غير المعتادة آليًا. والمحاسب الذي يفهم XBRL يقف في موقع مميز: فهو يضمن جودة البيانات التي ستُبنى عليها كل هذه التحليلات.
أسئلة شائعة
هل أحتاج إلى تعلّم البرمجة لأعمل على XBRL؟
لا. برامج الترميز تتولى الجانب التقني، والمطلوب منك فهم محاسبي عميق لاختيار العنصر الصحيح لكل بند، مع إلمام بالمفاهيم الأساسية التي شرحناها هنا.
هل يمكن تحويل ملف Excel مباشرة إلى XBRL؟
كثير من البرامج تبدأ من Excel أو Word، لكن التحويل ليس «زر حفظ». لا بد من خطوة المطابقة وربط كل بند بعنصره الصحيح، ثم التحقق.
هل تغيّر XBRL محتوى القوائم المالية؟
لا. المحتوى والأرقام تبقى كما اعتمدها المراجع، وXBRL تغيّر فقط صيغة نقلها إلى الجهات والمستخدمين.
ما الفرق بين XBRL وiXBRL؟
iXBRL هي إحدى صيغ XBRL، وتدمج الرموز داخل تقرير مقروء بصيغة صفحة ويب، فيحصل الإنسان والآلة على الوثيقة نفسها.
من يتحمل مسؤولية صحة الترميز؟
المنشأة نفسها، حتى لو استعانت بمزود خدمة. لذلك يجب أن يراجع الفريق المالي المطابقة والنتائج قبل الإيداع.
جاهز تطبّق ما تعلمته؟
طبّق هذه المفاهيم على ملفات Excel وحالات من واقع العمل مع دوراتنا المخصصة (أون لاين / أوف لاين).
تصفّح الدورات المزيد من المقالاتملاحظات وتواريخ السريان
- بدأت فكرة XBRL عام 1998 بمبادرة من المحاسب الأمريكي تشارلز هوفمان وبدعم من المعهد الأمريكي للمحاسبين القانونيين (AICPA)، وصدرت المواصفة XBRL 2.1 المستقرة حتى اليوم في ديسمبر 2003.
- أصبح نظام «إفصاح 2» التابع لهيئة أسواق المال الكويتية إلزاميًا للجهات الخاضعة لرقابتها اعتبارًا من 5 يناير 2025.
- أعلنت وزارة التجارة والصناعة الكويتية نظام «قيد» للإيداع الإلكتروني بصيغة XBRL، وهو اختياري حاليًا ويصبح إلزاميًا اعتبارًا من يناير 2027. وتتطلب القواعد الجديدة من جميع الكيانات القانونية تقديم قوائمها المالية إلكترونيًا بحلول 1 يناير 2027.
- ألزمت هيئة الأوراق المالية الأمريكية الشركات بالإيداع بصيغة XBRL على مراحل بدأت عام 2009، ثم انتقلت إلى Inline XBRL على مراحل بدءًا من 2019.
- يطبق الاتحاد الأوروبي الشكل الإلكتروني الموحد (ESEF) على التقارير السنوية للشركات المدرجة عن السنوات المالية التي تبدأ في 1 يناير 2020 أو بعده، مع تأجيل اختياري لسنة في بعض الدول الأعضاء.
- أعلنت مؤسسة IFRS في فبراير 2026 أن التصنيف المحاسبي الدولي 2025 يبقى ساريًا لتقارير 2026، على أن يصدر التصنيف التالي في الربع الأول من 2027.
- الشركة والأرقام الواردة في الأمثلة افتراضية لأغراض الشرح، ومعرّف الجهة في مثال الكود رمزي.
المراجع والمصادر
المصادر الرسمية والمعيارية
- XBRL International – iXBRL
- XBRL International – XBRL report formats: which one to choose
- XBRL International – Introducing the Open Information Model
- IFRS Foundation – IFRS Accounting Taxonomy
- IFRS Foundation – IFRS Accounting Taxonomy 2025 to remain current for 2026
- IFRS Foundation – IFRS Sustainability Disclosure Taxonomy
- U.S. SEC – Inline XBRL
- ESMA – Electronic Reporting (ESEF)
الكويت والمنطقة
- XBRL International – Kuwait introduces Qayd for digital XBRL filings
- Crowe Kuwait – XBRL Reporting in Kuwait
- IRIS – Kuwait launches mandatory Ifsah 2 XBRL disclosure system
- Times Kuwait – New rule requires all legal entities to file financial statements
- SOCPA – MCI launches the Qawaem electronic financial statements program